2026年10月23日,工业和信息化部发布了今年前三季度的船舶工业数据。三组数字放在一起看,颇有些魔幻——
造船完工量5805万载重吨、新接订单17529万载重吨、手持订单39913万载重吨,分别占全球的63.6%、81.8%和72.4%。
81.8%是什么概念?全球每10艘新船成交,8艘以上签给了中国船厂。头部船厂排期已到2030年。
表面看,这是一个行业最好的时代。
但造船是一个有周期的行业。上一个中国船厂手握天量订单的年份,是2008。那一年航运指数冲上近12000点,船东拿着船价5%的预付款就有船厂敢开工。之后的故事很多人知道了:金融危机一来,航运指数半年跌到600多点,船东排队弃船,2009到2016年间,全国约140家造船厂关停倒闭。江苏熔盛重工从如皋奇迹到停牌重组,只用了四年。
所以真正的问题从来不是"火不火",而是——这把火,能烧多久?
船是耐用品,一条船跑二三十年很正常。这轮订单暴涨,是三股本来各自流动的力量,恰好拧在了一起。船和人一样会老。船龄5年要进坞检验,10年中等修理,15到20年要大修才能过检。老船维护费一年比一年贵,所以船东通常在15到20年这个节点把船转卖或送拆。2003到2008年那一轮造船高峰期下水的船,现在正好到了岁数。换句话说,哪怕全球贸易量从明天起零增长,光是把老船换成新船,就够全球船厂再干五年。在近日举行的苏商高质量发展南通行交流会上,扬子江船业集团创始人任元林表示,未来15年全球约有4.6万艘船需要更新淘汰,他判断造船市场到2035年仍有较为明确的市场支撑。国际海事组织(IMO)的减排时间表已经落槌:2030年,国际航运的温室气体总排放要比2008年至少减少20%,单次运输的碳强度至少降低40%。压力有多大?目前全球只有约20%的现役船舶符合最新的能效标准。不达标的老船,运营成本一年比一年高,持续倒逼船东提前布局绿色动力新船。2025年全球新签订单中,LNG、甲醇等替代燃料船占比已接近一半。红海危机迫使大量船舶放弃苏伊士运河,绕行非洲好望角,单次航程大幅拉长——运距一长,同样的贸易量就需要更多的船。中东局势紧张时,超大型油轮(VLCC)的即期运价一度冲到历史高位,船东赚得盆满钵满,下单的意愿和底气同步暴涨。三条水管同时往一个池子里注水,池子不涨都难。但要理解这轮火热的特殊性,还得加上第四个变量——供给端回不来了。造船是典型的"重建极难"的行业。2008年后长达十年的行业寒冬,把全球活跃船厂从千余家出清到不足500家,六成以上的玩家永久退场。培养一个熟练焊工要以十年计,建一座40万吨级干船坞要20到30亿元、三到五年工期。国内新船坞审批从2009年停到2024年才放开,放开后建成的产能还要等到2027年前后——钱能砸出来,时间和熟练工人砸不出来。需求井喷,供给刚性,这才是这轮周期真正的底层结构。十九世纪中后期,英国凭借冶金和蒸汽机优势坐上头把交椅。二战后,日本靠着政府主导的产业振兴和引进消化,在1960年代登顶,1985年造船总吨位占全球一半以上。1973年,韩国发布造船工业振兴计划,现代、三星、大宇三大财阀杀入,2000年完工量反超日本。
然后是2010年,中国三大造船指标同时跃居世界第一,至今连续16年。接力棒为什么停在了中国手里,而且一停就是十几年?靠的是三个接得住:供应链接得住。一艘24000箱超大型集装箱船,用钢5万吨,全船零部件上千万个,联动200多家配套供应商,覆盖钢铁、电气、机械等几十个工业门类。这种复杂度,考验的不是某一家船厂,而是整个国家的工业体系。中国造船配套国产化率已达90%以上,造船板价格长期比日本、韩国便宜15%到24%。成本接得住。造船是劳动密集型产业,中日韩三家里,中国的用工供给最充裕。日韩船厂受老龄化拖累,技术工人缺口长期填不上,即便大量聘用外籍劳工也难以补位;而中国的产业工人队伍,是过去二十年一轮轮订单实打实喂出来的。交付接得住。这轮下单的船东,大多是经历过完整周期、被市场教育过的成熟玩家。他们最看重的已经不是最低价,而是确定性——设计想改,能不能一周内给答复?船期敢不敢写进合同?日韩船厂的流程和排期,给不了这种弹性。判断一个周期还能走多远,业内有个朴素指标:手持订单保障年数——现有订单除以全年产能,能干几年。据克拉克森研究,目前全球这个数字约4.2年,接近2007年上轮周期高点。哪怕从明天起一张新订单都没有,全球船厂手里的活也够干四年多。换船周期、环保法规、地缘扰动这三股需求力量短期内没有消退;
供给端,国家发改委直到2024年才有序放开新船坞审批,产能闸门卡得很死,扩产如今是走温和路线。
这轮订单的主力是高价值的LNG船和双燃料船,单船造价上亿美元,船东违约成本极高,订单“黏性”完全不同。
拆船周期,环保要求,船东有钱,船厂产能有限,拓张温和,造船未来几年大概率还会继续红火。但风险同样真实:全球计划新增的造船产能,约80%来自中国。船坞越挖越多,一旦产能集中释放,2008年的剧本随时可能重演。一条大船建造周期长达几年,船厂只收少量预付款,一旦航运市场下行,船东弃单足以压垮船厂的现金流。决定这轮周期终点的,不是还有多少新订单涌进来,而是已经到手的订单,能不能按期、按质、按价交出去。投资人但斌有句流传很广的话:"中国人一主导某个产业,马上就没利润了。"光伏如此,造船也没能完全豁免。中国造船三大指标全球第一,但行业的利润率与份额并不匹配:船东一压价,船厂还得让;同行一抢单,价格就往下滑。问题不在于中国造船不够强,而在于这种强是"共享的强"——全世界最全的供应链、最庞大的产能、最充足的工程师,属于整个产业,不属于任何一家船厂。一家从零起步的新船厂,只要连造两三艘不出事,"按时交付"的信誉就立住了——恒力重工接手闲置的STX大连基地,短短几年就冲进全球手持订单前三,本身就说明在位者们手里并没有多少"非你不可"的东西。更扎心的是,在这种结构里,内卷不是道德问题,而是数学问题。船坞、龙门吊、岸线全是沉没成本,只要还有单,接单的边际收益就高于停工——哪怕一单只赚个吆喝,也比让船台空着强。呼吁行业自律,在这种结构下基本等于喊风停。如果上半场比的是谁有船坞、谁有龙门吊,那下半场比的就是同一座船坞靠管理和技术能多交几条船——即对物理现场全流程的掌控精度。这正是数字孪生要解决的核心问题。它不是在屏幕上放一个静态的 3D 动画,而是让真实的物理世界与虚拟的三维空间保持同步运转。
目前,这种能力已经在国内多家头部 TOP 级船厂落地应用:头部造船厂基于CIMPro孪大师构建的卓越级智能工厂数字孪生案例全拆解
依托CIMPro 孪大师,系统覆盖了从厂级、车间级到产线、设备级的全维度场景:
厂级全流程总览: 1:1 高精度还原厂区、船坞和码头。800T 龙门吊的实时定位、全厂区平板车的运行轨迹、在建船舶的关键节点,全部在三维场景中直观呈现。
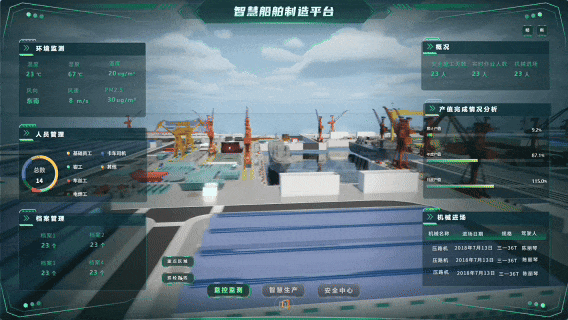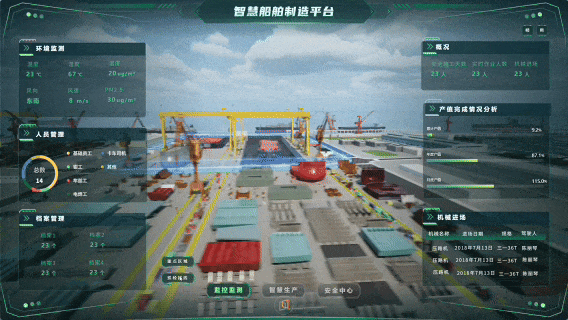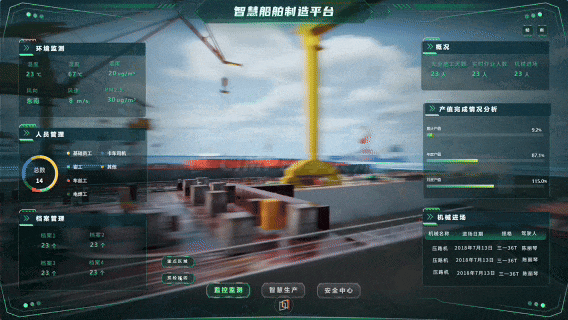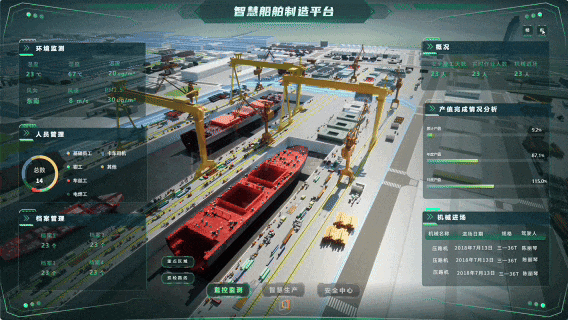
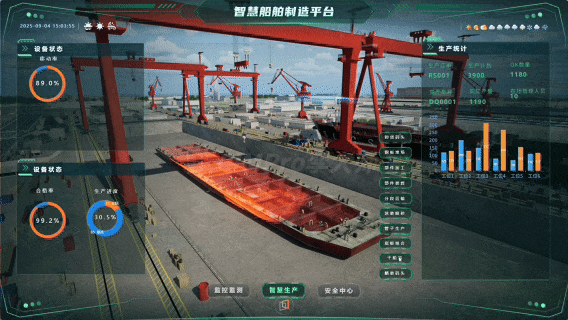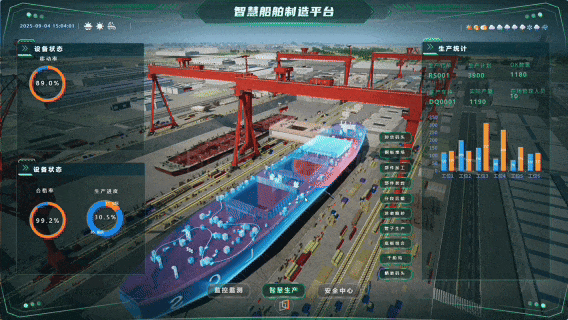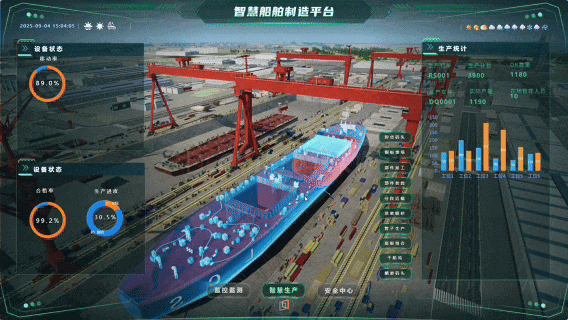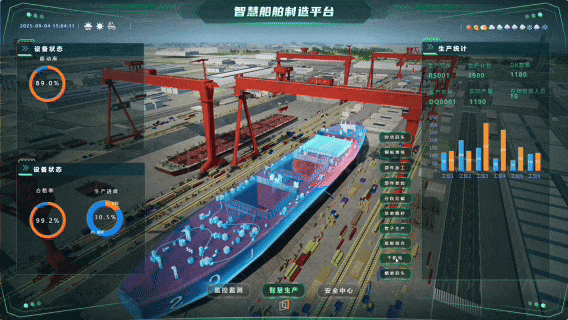
钢板堆场的动态可视: 对接堆场数字化系统,真实还原运输船靠泊、码头吊机卸货的动画过程。每一个堆位的规格、入库日期清晰可见,一旦触碰库存安全阈值,系统直接高亮预警。
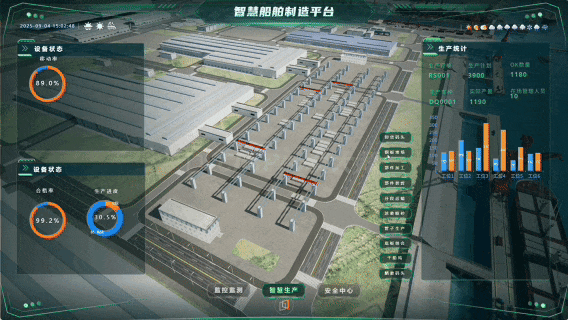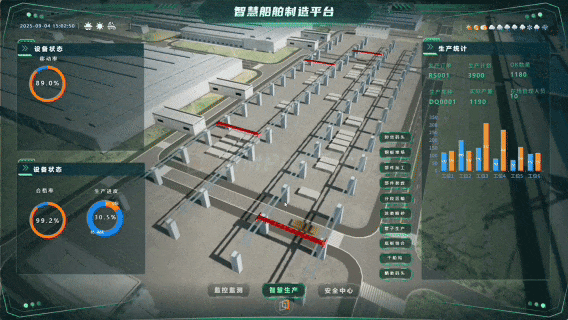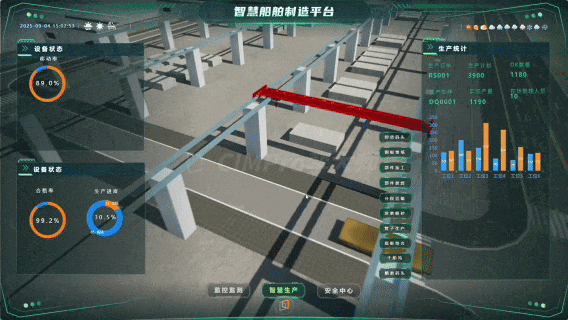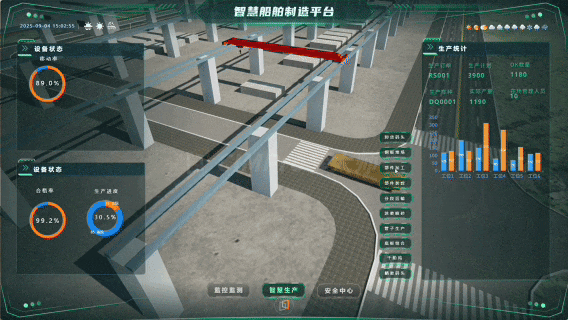
内业车间的深度透视: 直观呈现条材自动线、型钢自动线等 FA 产线的运行状态。行车轨迹、辊道传输、AGV 及叉车路径,全都根据真实的 OPC 数据进行动画仿真。支持第一人称视角“走进”车间漫游,一键屋顶显隐查看内部全貌。
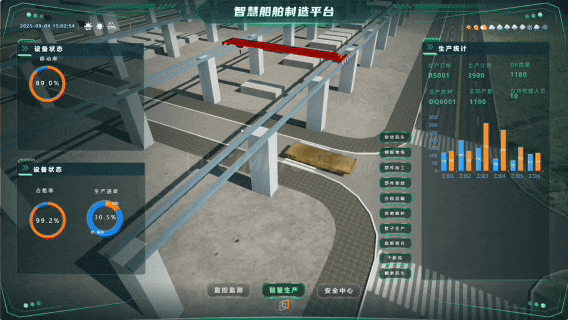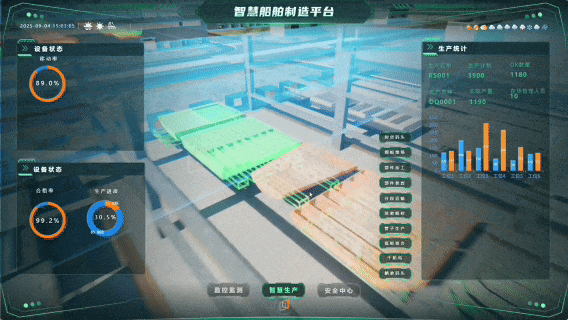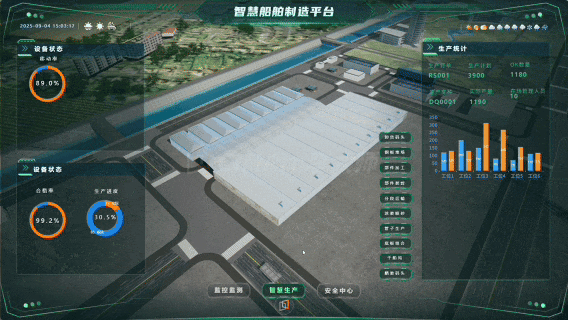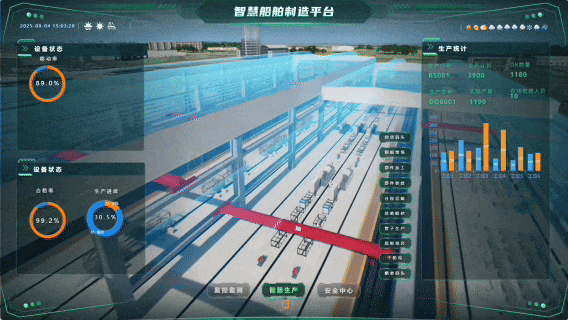
设备级的虚实同步: 对于有底层数据支撑的切割机、水火弯板机器人,孪生场景中的动效与真实物理对象保持几何与运动学的一致性,实现真正的实时仿真可视化。
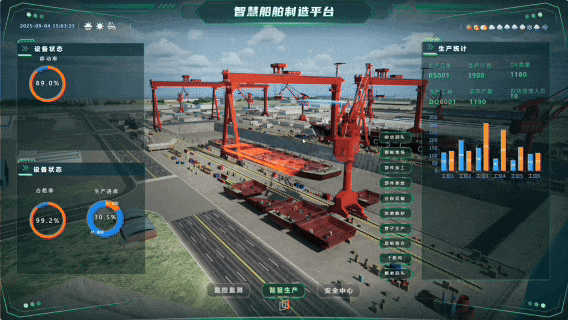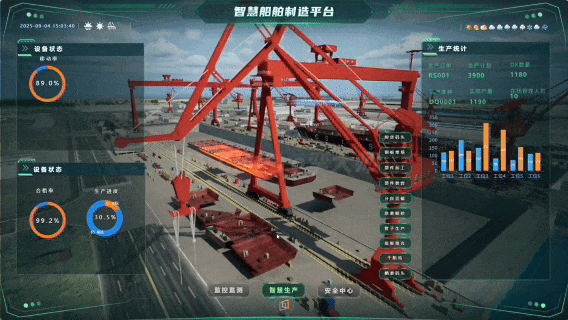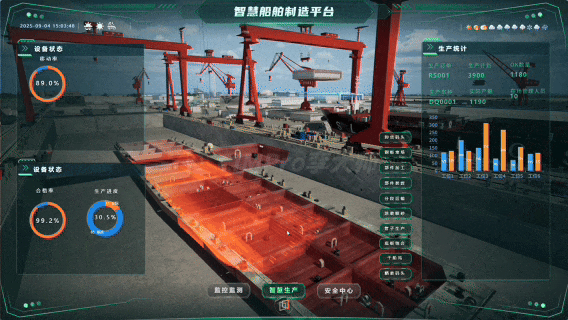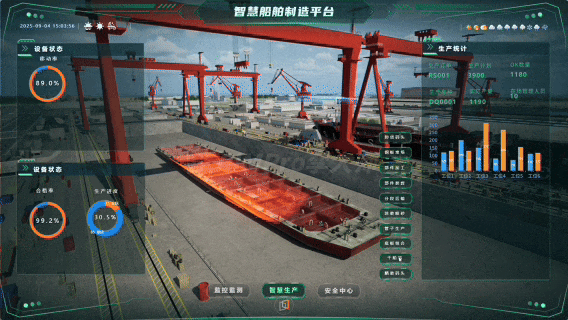
需要明确的是,基于CIMPro 孪大师开发的数字孪生平台不替代底层的 MES 和排产算法。它的核心能力是作为多源数据融合与实时呈现的底座——通过打通 MES、堆场管理、FA 产线 OPC 等十余个系统,将原本枯燥的表格数据,转化为极度直观的三维动态影像。
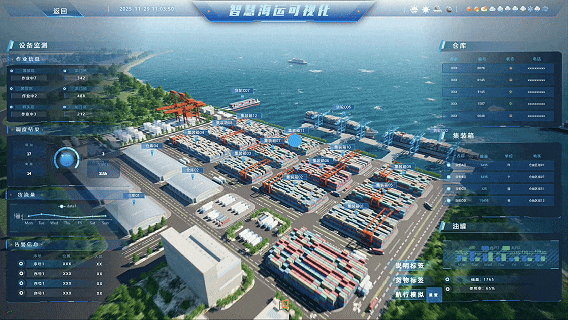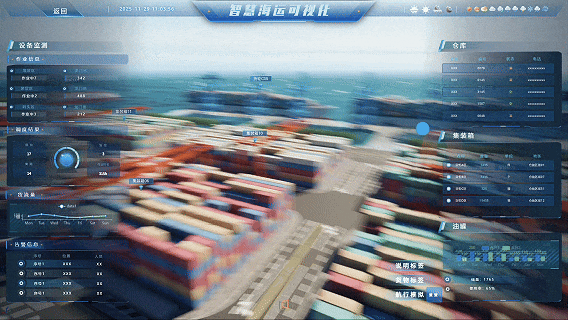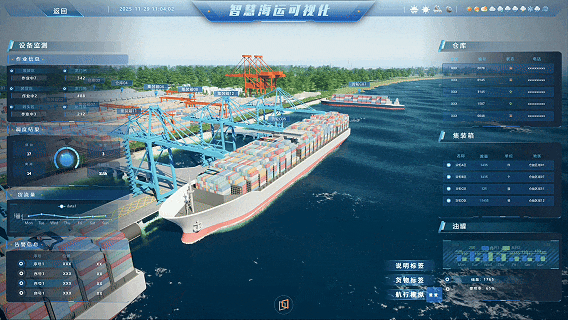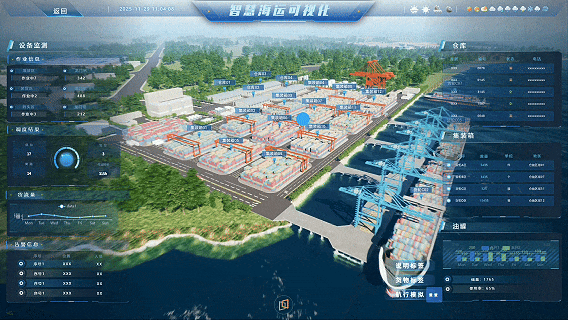
在订单爆满的当下,这种全流程的实时模拟与可视化呈现能力,正在帮助头部船厂更快速、更准确地掌握物理现场的真实状态。
留言“船厂”领取头部TOP级船厂同款数字孪生项目模板demo+CIMPro孪大师免费下载试用。